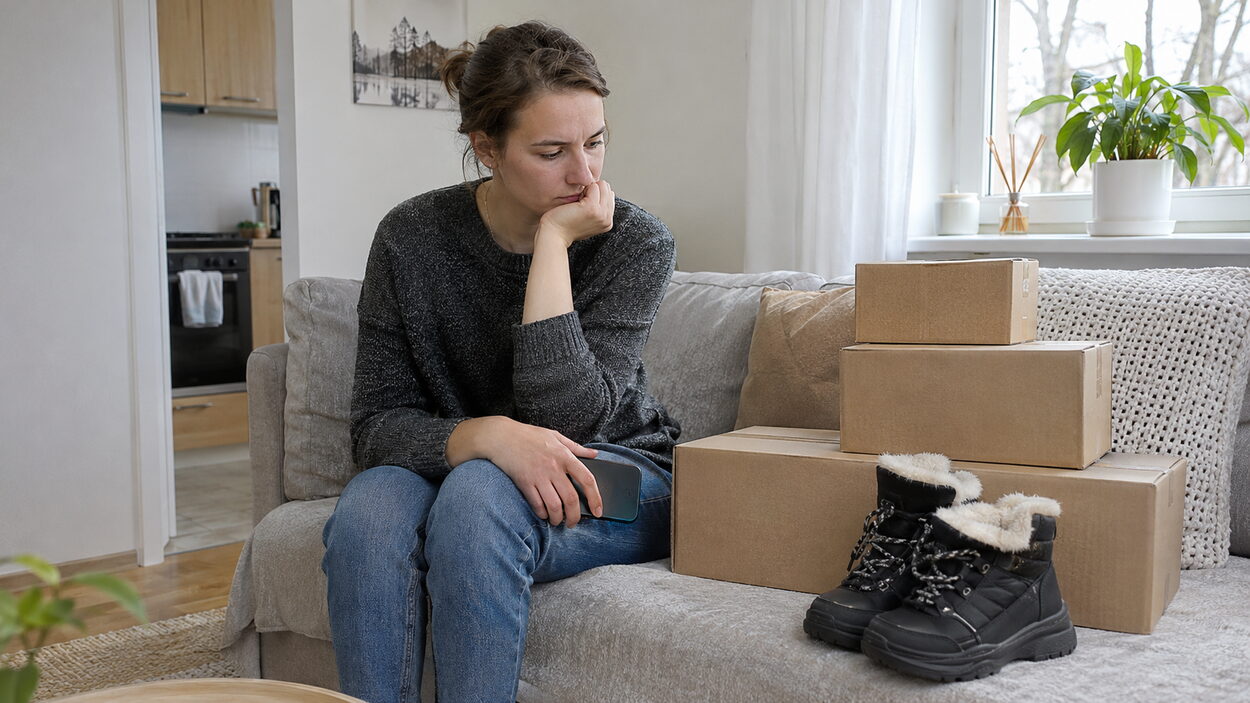
Pernai lapkritį, prieš šventes, internetinėse parduotuvėse vis matydavau mygtuką „Pirk dabar, mokėk vėliau“. Iš pradžių tik iš smalsumo pabandžiau: nusipirkau žieminius batus, sumokėdama vos ketvirtadalį kainos, o likusią dalį – per tris mėnesius. Tai buvo taip paprasta, kad po savaitės tą patį padariau su striuke, paskui su ausinėmis broliui ir galiausiai su kvepalais mamai. Kiekvieną kartą atrodė, kad išleidžiu nedaug.
Turinys (11)
Sausį telefone pradėjo kristi priminimai apie mokėjimus. Vienas, kitas, trečias. Kai susumavau, paaiškėjo, kad kas mėnesį turiu sumokėti apie 120 eurų už daiktus, kuriuos jau seniai nešiojau ir padovanojau. O sausis, kaip žinia, ir be to sunkus mėnuo.
Kaip tai veikia
Paslaugos „pirk dabar, mokėk vėliau“ leidžia prekę gauti iš karto, o sumokėti už ją dalimis arba vėliau. Dažnai tai pristatoma kaip išsimokėtinai be palūkanų, jei mokate laiku. Mokėjimai paprastai nuskaičiuojami automatiškai nuo kortelės ar sąskaitos.
Tai patogu, ir daugeliu atvejų, jei viską sumokate laiku, jokių papildomų mokesčių nėra. Būtent todėl tai atrodo kaip nemokamas dalykas. Bet problema slypi ne pačiame mechanizme, o tame, kaip jis veikia mūsų elgesį.
Kodėl išleidžiame daugiau
Kai matome, kad šiandien reikia sumokėti tik dalį kainos, pirkinys atrodo pigesnis nei yra iš tikrųjų. Smegenys vertina ne visą sumą, o tik pirmąją įmoką. Todėl lengviau nusprendžiame pirkti tai, ko kitu atveju nepirktume, arba brangesnį modelį.
Be to, kai tokių pirkinių keli, sunku sekti bendrą sumą. Kiekvienas atskirai atrodo nedidelis, bet kartu jie sudaro nemažą mėnesio išlaidų dalį. Būtent tai ir nutiko man.
 Peržiūrėjau banko išrašą ir radau prenumeratų, apie kurias buvau pamiršęs: kas mėnesį dingdavo 23 eurai
 Dešimt metų gyveno Dubline, o grįžusi nuėjo pas šeimos gydytoją ir nustebo: „Ten už tokį vizitą mokėdavau dešimtis eurų“
 Mano vyras švedas pirmą kartą apsipirko Lietuvos parduotuvėje: labiausiai jį nustebino visai ne kainos
 Aštuonerius metus dirbo statybose Norvegijoje, o grįžęs į Šiaulius sako: „Ten uždirbau tris kartus daugiau, bet kava kainavo kaip čia pietūs“
 Tolimųjų reisų vairuotojas kas savaitę apsiperka Vokietijoje: „Kai kurie produktai ten pigesni nei pas mus, nors atlyginimai didesni“
 Pradėjau sverti pirkinius namuose ir nustebau: kaina ta pati, pakuotė ta pati, o viduje – mažiau
Kas nutinka pavėlavus
Vieną mėnesį sąskaitoje neužteko pinigų, ir vienas mokėjimas nepavyko. Po kelių dienų gavau pranešimą apie vėlavimo mokestį. Suma nedidelė, bet kai pasiskaičiavau, kiek tai sudaro, palyginti su pirkinio kaina, nustebau. Tai jau nebe „be palūkanų“.
Be to, kai kurios bendrovės informaciją apie vėluojančius mokėjimus gali perduoti kredito istorijos duomenų bazėms. Tai gali turėti įtakos, kai vėliau norėsite gauti paskolą būstui ar automobiliui.
Ką keičia nauja ES direktyva
Domėdamasi sužinojau, kad Europos Sąjunga priėmė naują vartojimo kredito direktyvą, kurią valstybės narės turi pradėti taikyti nuo 2026 metų lapkričio 20 dienos. Ji apima ir daugelį „pirk dabar, mokėk vėliau“ paslaugų, kurios anksčiau dažnai likdavo už įprastų kredito taisyklių ribų.
Tai reiškia, kad tokias paslaugas teikiančios bendrovės turės aiškiau informuoti apie sąlygas ir įvertinti, ar pirkėjas pajėgs sumokėti. Konkretūs reikalavimai priklauso nuo to, kaip direktyva perkeliama į nacionalinę teisę, tačiau kryptis aiški: tai yra kreditas, ir į jį reikia žiūrėti rimtai.
Tai vis tiek skola
Svarbiausia, ką supratau: „mokėk vėliau“ yra skola, net jei taip nevadinama. Jūs naudojatės daiktu, už kurį dar nesumokėjote. Jei per kelis mėnesius jūsų pajamos ar išlaidos pasikeis, tie mokėjimai vis tiek liks.
Kai suskaičiavau visas savo „mokėk vėliau“ įmokas, jos sudarė didesnę mano mėnesio pajamų dalį nei bet kuri kita išlaida, išskyrus nuomą. Tai buvo pavojaus signalas.
Kada tai gali būti naudinga
Nesakau, kad tokios paslaugos visada blogos. Jei reikia būtino daikto, pavyzdžiui, sugedus skalbimo mašinai, ir žinote, kad per kelis mėnesius tikrai sumokėsite, išsimokėtinai be palūkanų gali būti protingas sprendimas. Svarbu, kad tai būtų vienas apgalvotas pirkinys, o ne įprotis.
Taip pat verta atidžiai perskaityti sąlygas: kiek įmokų, kokie mokesčiai pavėlavus, ar yra papildomų mokesčių už sutarties sudarymą. Kartais „be palūkanų“ galioja tik tam tikrą laiką.
Kaip išsivadavau
Sausį ir vasarį visiškai nustojau naudotis šiomis paslaugomis. Sudariau visų likusių mokėjimų sąrašą su datomis ir sumomis. Kai kuriuos sumokėjau anksčiau, kad sumažinčiau mėnesio naštą. Atsisakiau kelių smulkių išlaidų: kavos išsinešti, užsakomo maisto.
Iki kovo visi mokėjimai buvo baigti. Pajutau didžiulį palengvėjimą. Tada nusprendžiau, kad kitą kartą pirksiu tik tai, už ką galiu sumokėti iš karto.
Mano taisyklės dabar
Dabar turiu kelias paprastas taisykles. Jei negaliu sumokėti už daiktą iš karto, jo neperku, nebent tai būtinybė. Prieš pirkdama brangesnį daiktą, palaukiu bent kelias dienas. Ir niekada neturiu daugiau nei vieno išsimokėtinai mokamo pirkinio vienu metu.
Šventėms susikūriau atskirą taupymo sąskaitą, į kurią jau nuo rugsėjo kas mėnesį pervedu nedidelę sumą. Taip gruodį turiu pinigų dovanoms, o sausis neatneša nemalonių staigmenų.
Atkreipkite dėmesį prieš šventes
Prieš šventes ir per Juodąjį penktadienį „mokėk vėliau“ mygtukai pasirodo visur. Kartais jie net siūlomi kaip numatytasis mokėjimo būdas. Būkite atidūs ir prieš spustelėdami paklauskite savęs, ar pirktumėte šį daiktą, jei reikėtų sumokėti visą kainą šiandien.
Jei atsakymas „ne“, greičiausiai to daikto jums nereikia. O jei „taip“, geriausia tiesiog sumokėti iš karto ir pamiršti apie įmokas.
Kaip pasitikrinti savo įsipareigojimus
Jei naudojatės keliomis tokiomis paslaugomis, verta susirašyti visus mokėjimus į vieną vietą: kiek, kam ir kada reikia sumokėti. Daugelis paslaugų turi programėles ar paskyras, kuriose matyti likę mokėjimai. Kai viską matote viename sąraše, vaizdas tampa aiškus.
Taip pat verta pasidomėti, ar nėra galimybės sumokėti likusią sumą anksčiau be papildomų mokesčių. Tai padeda greičiau atsikratyti įsipareigojimų ir sumažina riziką, kad kurį nors mokėjimą pamiršite.
Ką patarčiau draugėms
Kai papasakojau savo istoriją draugėms, paaiškėjo, kad kelios iš jų buvo panašioje situacijoje. Viena turėjo net šešis skirtingus „mokėk vėliau“ pirkinius, apie kuriuos jos vyras nieko nežinojo. Ji prisipažino, kad tai buvo didelis stresas.
Todėl patarčiau ne tik saugotis tokių paslaugų, bet ir kalbėtis apie pinigus su artimaisiais. Kai problema pasakyta garsiai, ją daug lengviau išspręsti.